政策利好驱动光伏设备市场增长 机遇与挑战并存
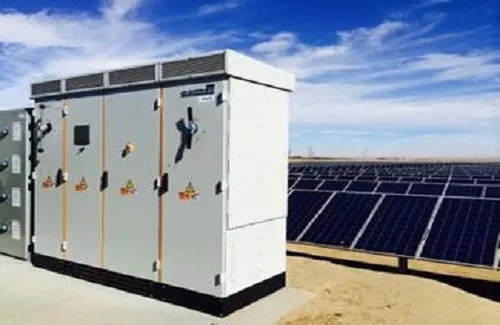
引言
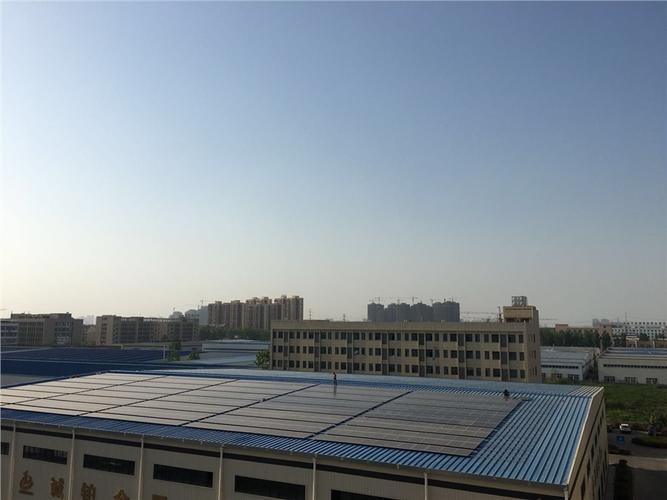
在全球能源转型加速和“双碳”目标深入推进的背景下,光伏产业作为清洁能源的主力军,正迎来前所未有的发展机遇。国家及地方层面密集出台了一系列支持光伏产业发展的政策措施,从补贴、税收优惠到并网保障,形成了全方位的政策利好体系。在此驱动下,光伏设备市场呈现出蓬勃增长的态势,装机需求持续攀升,产业链上下游共振,为机械设备行业注入了强劲动力。
政策利好持续释放,光伏装机需求旺盛
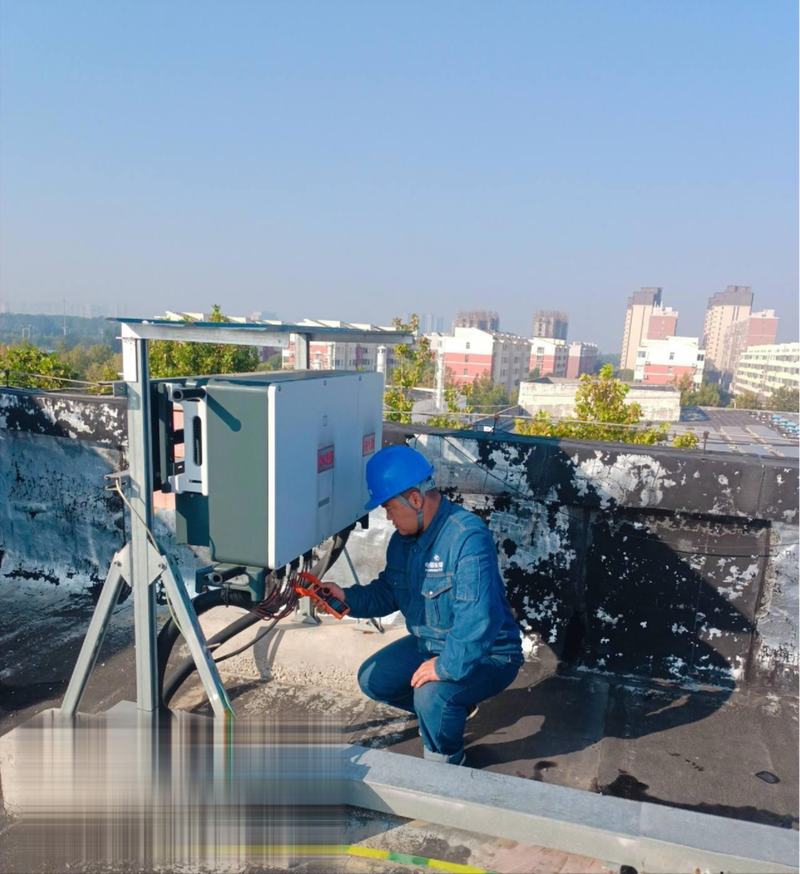
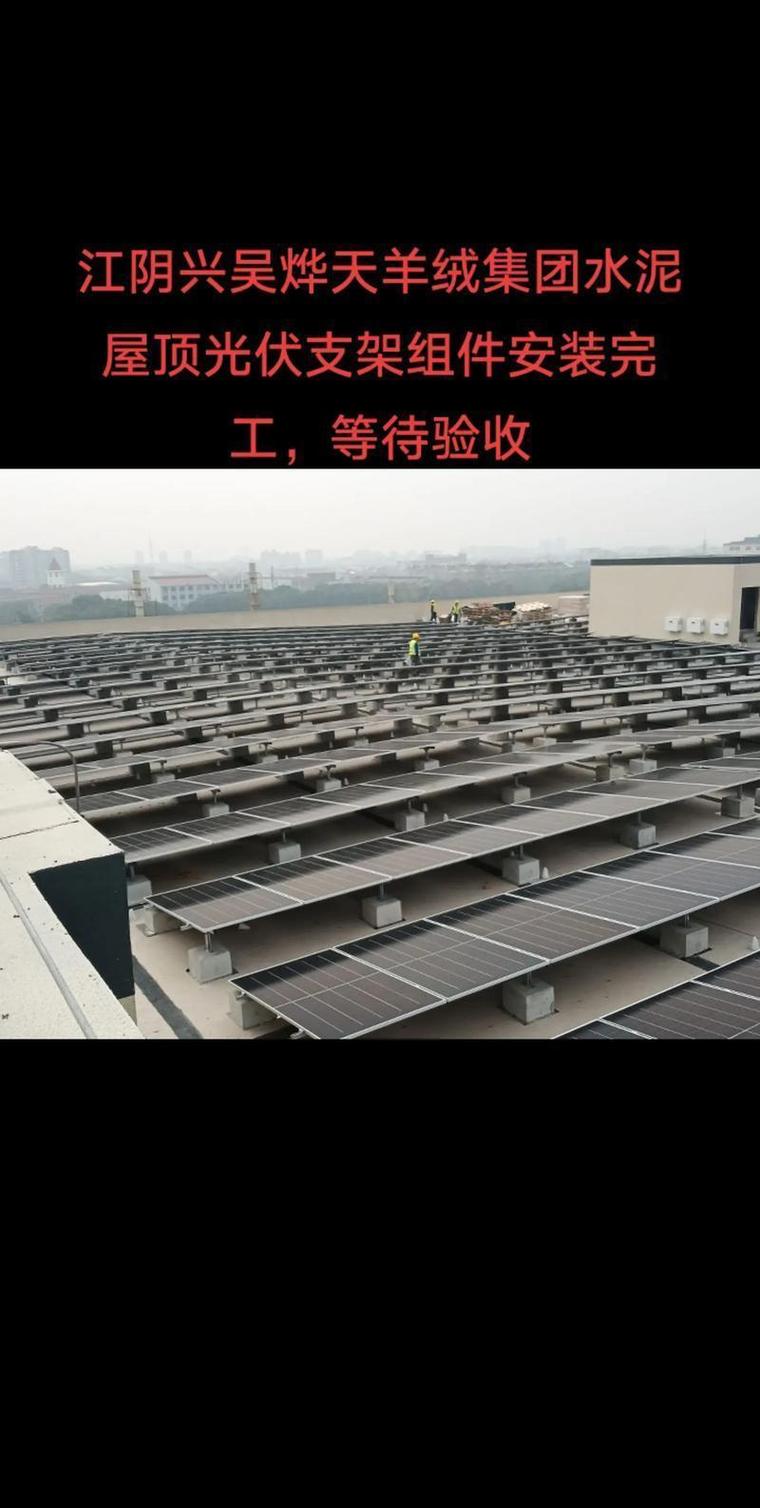
政策是光伏市场发展的核心推手。国家能源局明确提出要加快光伏发电项目建设,确保完成可再生能源电力消纳责任权重。2024年以来,多个省份陆续发布了光伏项目建设方案,并搭配储能配置要求,进一步刺激了高效光伏组件的需求。与此整县屋顶分布式光伏开发试点、大型风电光伏基地建设等政策相继落地,不仅拉动了大尺寸硅片、高效电池片及组件的需求,更直接带动了上游光伏设备(如单晶炉、切片机、镀膜设备、层压机等)的订单增长。
绿证交易、碳交易市场的完善以及光伏发电平价上网的全面实现,使得光伏项目的经济性显著提升。政策红利从“补贴驱动”转向“市场驱动”,但短期内的抢装潮和长期的政策确定性,依然为设备市场创造了巨大的增量空间。据行业机构预测,2025年全球光伏新增装机有望突破400GW,对应的设备投资规模将超过千亿元。
设备市场增长显著,技术迭代加速
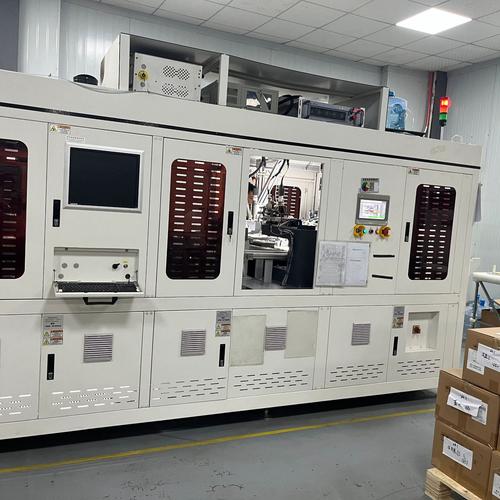
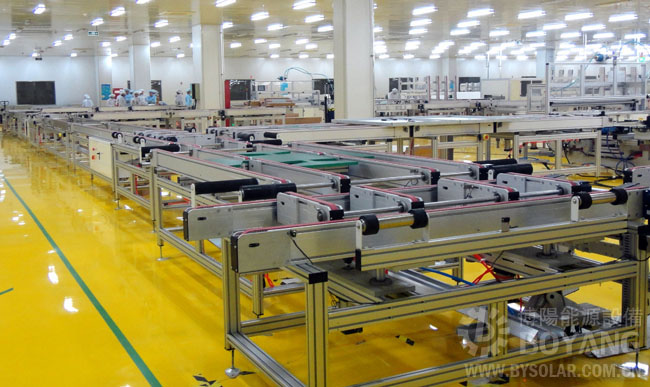
政策利好直接传导至设备端。从多晶硅还原炉、单晶硅生长炉到电池片PECVD、扩散炉、激光掺杂设备,再到组件端的串焊机、层压机、EL检测设备,全产业链设备均迎来旺盛需求。其中,大尺寸、薄片化、高效电池技术(如TOPCon、HJT、IBC)的快速迭代,迫使光伏企业加速淘汰落后产能,采购新型高效设备。这给具备核心技术能力的设备制造商带来了超额收益。
以单晶炉为例,随着N型硅片占比提升,对加料、拉晶工艺控制要求更高,高端单晶炉价格和销量双双上涨。在电池片环节,TOPCon扩产浪潮带动了LPCVD、硼扩散炉等设备的需求爆发;HJT技术则催生了清洗制绒、PECVD、PVD等专用设备的增长。组件环节,随着多主栅、无主栅以及0BB(无焊带)技术的推广,串焊机等设备面临全面升级。
从市场格局看,国内光伏设备国产化率已达90%以上,晶盛机电、迈为股份、捷佳伟创、奥特维等龙头企业订单饱满,业绩持续高增。二、三线设备厂商也在细分领域寻找机会,市场竞争日趋激烈,但整体仍处于卖方市场,优质产能供不应求。
政策驱动下的风险与挑战
尽管政策利好明显,但光伏设备市场也面临一些隐忧。其一,产能扩张过快可能导致阶段性过剩,一旦下游电池组件价格大幅下跌,企业扩产意愿将减弱,设备订单增速可能放缓。其二,新技术路线尚未完全定型,例如TOPCon与HJT的竞争仍在持续,设备投资存在技术路线选错的风险。其三,国际贸易壁垒和供应链波动,如部分关键零部件进口依赖、欧美对中国光伏产品的限制政策,也会间接影响设备出口和国内需求节奏。
政策本身也存在调整可能。随着光伏发电成本持续下降,部分补贴政策可能退出,若未形成稳定市场预期,可能导致短期需求波动,进而影响设备企业的排产和交付。
未来展望:设备企业需紧抓政策与技术创新双重机遇
面对政策利好与市场增长,光伏设备企业应当从以下方面着力:一是紧跟政策导向,重点关注大型光伏基地、分布式光伏、储能配套等带来的设备需求;二是加大研发投入,在TOPCon、HJT、钙钛矿叠层等新一代技术上提前布局设备解决方案;三是提升自动化和智能化水平,降低人工成本,提高生产效率;四是加强供应链管理,拓展关键零部件的国产化替代,保障交付能力。
可以预见,在政策持续护航和全球能源转型的大趋势下,光伏设备市场仍将保持较高景气度。但企业需保持理性,警惕产能过剩和技术迭代风险,通过差异化竞争和全球化布局,在机遇与挑战中实现稳健增长。
##
政策利好是光伏设备市场增长的重要催化剂,但最终决定市场高度的仍是技术进步和成本下降。对于机械设备企业而言,这是一个难得的窗口期——抓住政策东风,深耕技术,才能在新一轮光伏产业浪潮中立于不败之地。
如若转载,请注明出处:http://www.tianjinshengyu.com/product/39.html
更新时间:2026-10-30 16:27:10